


Bezahlt eine Kundin mit Karte, kommt auf deinem Bankkonto meist weniger an, als sie bezahlt hat: Der Zahlungsanbieter zieht vor der Auszahlung eine Gebühr ab. Für die Buchhaltung gilt trotzdem: Dein Umsatz bleibt der volle Verkaufsbetrag, die Gebühr verbuchst du separat als eigene Position, und nur die Differenz landet auf der Bank.
Was sind Kartenzahlungsgebühren?
Kartenzahlungsgebühren sind die Kosten, die dir ein Zahlungsanbieter für die Abwicklung einer Kredit- oder Debitkartenzahlung in Rechnung stellt, meist ein Prozentsatz des Verkaufsbetrags, teilweise ergänzt um eine feste Gebühr. Wer diese Gebühr erhebt, hängt von deiner Anbindung ab: dein Kassenanbieter, ein Zahlungsdienstleister (PSP) oder (bei bestimmten Kartentypen) eine separate Abwicklungsstelle. Die genaue Höhe und Struktur bestimmt dein eigener Vertrag oder deine Kassenabrechnung, nicht ein einheitlicher Satz für alle Anbieter.
Warum stimmen Kartenzahlung und Bankeingang nicht überein?
Ein Kunde bezahlt dir CHF 100.00 mit Karte. Bevor der Betrag bei dir ankommt, zieht der Zahlungsanbieter eine Gebühr ab, zur Veranschaulichung hier CHF 1.50. Auf deinem Bankkonto gehen deshalb nicht CHF 100.00 ein, sondern CHF 98.50.
Diese CHF 1.50 sind kein Rabatt: Der Kunde hat CHF 100.00 bezahlt, dein Verkauf bleibt CHF 100.00, unabhängig davon, wie viel später effektiv auf der Bank ankommt. Wie du die Gebühr in der Buchhaltung erfasst, ist eine separate Frage der Kontierung, dazu weiter unten mehr. Wichtig ist an dieser Stelle nur, dass sie überhaupt als eigene Position sichtbar bleibt.
Wichtig zur Einordnung: CHF 1.50 ist hier ein illustratives Beispiel, kein branchenüblicher Satz. Die tatsächliche Gebühr hängt von deinem Anbieter, deinem Vertrag und teils vom Kartentyp ab. KLARA Payments, die kartenzahlungsspezifische Lösung von KLARA, nennt zum Beispiel aktuell 1,7 Prozent Transaktionsgebühr als Flatfee für die gängigsten Kartentypen, gestaffelt nach Umsatz, andere Anbieter haben andere Modelle. Massgebend ist deine eigene Abrechnung.
Wie verbuche ich Kartenzahlungsgebühren?
Grundsätzlich in drei Schritten, unabhängig davon, ob du das einzeln oder gesammelt pro Tagesabschluss machst:
- Verkauf erfassen: Den vollen Verkaufsbetrag als Umsatz verbuchen, so, als hätte der Kunde bar bezahlt.
- Gebühr erfassen: Die Gebühr des Zahlungsanbieters separat und nachvollziehbar ausweisen. Je nach Kontenplan und Buchungsworkflow kommen dafür ein eigenes Aufwandkonto oder eine Erlösminderung vor, die zusammen mit der Einnahme in einer Buchung erfasst wird. Die Kontierungsvariante ändert die MWST-Bemessungsgrundlage nicht, wichtig ist nur, dass die Gebühr als eigene Position sichtbar bleibt.
- Auszahlung abgleichen: Den tatsächlichen Bankeingang, Verkauf minus Gebühr, mit den beiden vorherigen Buchungen abstimmen.
Läuft die Auszahlung zeitversetzt oder gesammelt für mehrere Verkäufe, hilft ein Verrechnungskonto als Zwischenschritt: Der Verkauf geht zunächst gegen das Verrechnungskonto, Gebühr und Bankeingang gleichen es später aus. So bleibt nachvollziehbar, welcher Verkauf zu welcher Auszahlung gehört, das Prinzip ist identisch mit der TWINT-Buchungslogik, die wir im Artikel Wie verbuche ich TWINT-Zahlungen richtig? im Detail beschreiben.
Beispiel: CHF 100 Kartenzahlung mit CHF 1.50 Gebühr
| Vorgang | Betrag | Buchhalterische Behandlung |
| Verkauf | CHF 100.00 | Als Umsatz verbuchen, zum vollen Betrag |
| Kartengebühr | CHF 1.50 | Separat ausweisen, als Aufwand oder als Erlösminderung, je nach Kontenplan/Workflow |
| Bankeingang | CHF 98.50 | Zahlungseingang, entspricht Verkauf minus Gebühr, nicht dem Umsatz selbst |
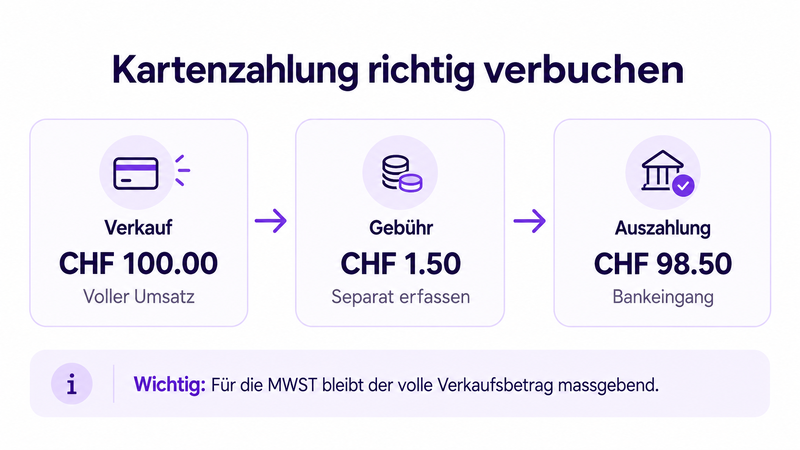
Die Kontierungsvariante ändert die MWST-Bemessungsgrundlage nicht: Ob du die Gebühr als Aufwand oder als Erlösminderung führst, ist eine Frage der Kontierung. Wichtig ist, dass sie als eigene, nachvollziehbare Position sichtbar bleibt und nicht einfach im Nettobetrag verschwindet.
Wie werden Kartengebühren bei der MWST behandelt?
Zwei Fragen sind hier zu trennen: die MWST auf deinem Verkauf und die MWST auf der Gebühr des Zahlungsanbieters selbst.
Bemessungsgrundlage deines Verkaufs: Bist du MWST-pflichtig, bleibt der volle Verkaufsbetrag die Grundlage für deine MWST-Abrechnung, nicht der um die Gebühr reduzierte Auszahlungsbetrag. Gemäss Mehrwertsteuerverordnung (Art. 46 MWSTV auf Fedlex) gelten Kreditkartenkommissionen und vergleichbare Gebühren von Zahlungsdienstleistern nicht als Entgeltsminderung. Verkaufst du für CHF 100.00 und zahlst CHF 1.50 Gebühr, bleibt CHF 100.00 die Bemessungsgrundlage für die MWST.
MWST auf die Gebühr selbst: Ob auf der Gebühr selbst MWST anfällt, hängt von der konkreten Leistung und Abrechnung des Zahlungsanbieters ab. Prüfe deshalb den Beleg bzw. die Abrechnung deines Anbieters, statt eine pauschale Annahme zu treffen, «immer ohne MWST» oder «immer mit MWST» lässt sich so allgemein nicht sagen.
Diese Aussagen sind keine individuelle Steuerberatung und ersetzen keine Prüfung durch deine Treuhandstelle.
Auf welches Konto werden Kartenzahlungsgebühren gebucht?
Eine feste Kontonummer gibt es dafür nicht, das hängt von deinem Kontenplan und deinem Buchungsworkflow ab. Je nach Kontenplan und Buchungsworkflow kommen zwei Varianten vor: ein separates Aufwandkonto – die ESTV empfiehlt allgemein ein separates Aufwandkonto, ohne eine bestimmte Kontenklasse vorzuschreiben, oder eine Erlösminderung, die zusammen mit der Einnahme erfasst wird.
Für KLARA-Nutzer beschreibt der Support bei Kartenverkäufen ausserhalb der KLARA Kasse zum Beispiel die zweite Variante: Die Gebühr wird dort laut Support-Dokumentation als erlösmindernde Position zusammen mit der Einnahme gebucht. Das ist die von KLARA für diesen Fall beschriebene Vorgehensweise, keine allgemeingültige Kontierungsempfehlung für alle Buchhaltungssysteme.
Wichtig ist unabhängig von der gewählten Variante, dass die Gebühr als eigene, nachvollziehbare Position erscheint und nicht einfach im Nettobetrag verschwindet, ohne dass jemand sie später noch erkennen kann. Sprich die genaue Kontenzuordnung mit deiner Treuhandstelle ab, damit sie zu deinem Kontenplan passt.
Häufige Fehler bei Kartenzahlungen
- Nur den Nettobetrag des Bankeingangs als Umsatz verbuchen, ohne die Gebühr irgendwo separat auszuweisen. Egal ob du anschliessend mit Aufwand- oder mit Erlösminderungskonto arbeitest: Die Gebühr muss als eigene, nachvollziehbare Position in der Buchhaltung erscheinen, nicht nur unsichtbar im Nettobetrag stecken.
- Abrechnungen des Zahlungsanbieters nicht mit der Buchhaltung abgleichen. Ohne Abgleich bemerkst du Differenzen oder doppelt erfasste Beträge erst spät.
- MWST auf Basis des Auszahlungsbetrags statt des tatsächlichen Verkaufsbetrags berechnen. Die Bemessungsgrundlage bleibt der volle Verkaufsbetrag, nicht der Nettoeingang – unabhängig davon, ob die Gebühr als Aufwand oder als Erlösminderung gebucht wird.
- Gebühren ohne Beleg verbuchen und die MWST-Behandlung der Gebühr selbst ungeprüft annehmen. Ob und wie viel MWST auf der Gebühr selbst anfällt, hängt vom Anbieter und der konkreten Leistung ab. Der Beleg zeigt das, eine Pauschalannahme nicht.
Wie KLARA den Abgleich von Kartenzahlungen vereinfacht
Wie aufwendig die Trennung von Umsatz, Gebühr und Auszahlung ist, hängt davon ab, welche Kasse und welchen Zahlungsanbieter du nutzt.
Setzt du das KLARA Kassensystem zusammen mit KLARA Payments ein, verbucht KLARA deine Verkäufe automatisch in die Buchhaltung; für den Tagesabschluss brauchst du dafür keine zusätzliche Buchung. Im KLARA Payments-Dashboard siehst du zu jeder Zahlung und jeder Auszahlung Brutto- und Nettobeträge sowie die angefallene Gebühr. Kasse, Payments und Buchhaltung synchronisieren sich dabei automatisch.
Nutzt du stattdessen eine andere Kasse zusammen mit KLARA Buchhaltung, verbuchst du den Tagesabschluss laut KLARA-Support manuell, aufgeteilt nach Zahlungsmittel wie Bar, Karte und weitere. Wie im Detail vorzugehen ist, wenn Kasse und Buchhaltung nicht direkt verbunden sind, beschreiben wir im Artikel Wie verbindet man Kasse und Buchhaltung?.
Für KLARA-Nutzer beschreibt der Support bei Kartenverkäufen ausserhalb der KLARA Kasse genau das Verrechnungsprinzip von oben ganz konkret: Der Kartenbetrag wird zunächst auf dem Konto «1101 Forderungen gegenüber Payment-Service-Provider» erfasst, bis die Gutschrift des Zahlungsdienstleisters eintrifft; beim Bankabgleich wählst du dafür die Option «Zahlungsdienstleister». Die Gebühr wird dabei laut KLARA-Support als erlösmindernde Position zusammen mit der Einnahme in einer Buchung erfasst. Das ist die für diesen Fall dokumentierte KLARA-Vorgehensweise, keine allgemeingültige Kontierungsempfehlung für andere Buchhaltungssysteme.
FAQ
Wie verbuche ich Kreditkartengebühren?
Getrennt und nachvollziehbar: Den vollen Verkaufsbetrag als Umsatz, die Gebühr separat, als Aufwand oder als Erlösminderung, je nach Kontenplan und den tatsächlichen Bankeingang als Zahlungseingang.
Sind Kartenzahlungsgebühren ein Aufwand?
Nicht zwingend im klassischen Sinn. Je nach Kontenplan und Buchungsworkflow kommen beide Varianten vor: ein separates Aufwandkonto oder eine Erlösminderung zusammen mit der Einnahme. Für KLARA-Nutzer beschreibt der Support bei Kartenverkäufen ausserhalb der KLARA Kasse zum Beispiel eine erlösmindernde Gebühr.
In beiden Fällen bleibt die MWST-Bemessungsgrundlage der volle Verkaufsbetrag. Wichtig ist, dass die Gebühr als eigene, nachvollziehbare Position sichtbar bleibt.
Wird die MWST auf den Bruttoverkauf oder den ausbezahlten Betrag berechnet?
Auf den vollen Verkaufsbetrag. Zahlungsgebühren mindern die Bemessungsgrundlage laut Mehrwertsteuerverordnung nicht, unabhängig davon, ob du die Gebühr als Aufwand oder als Erlösminderung buchst.
Haben Kartenzahlungsgebühren MWST?
Das hängt von der konkreten Leistung und Abrechnung deines Zahlungsanbieters ab. Eine allgemeingültige Aussage für jeden Anbieter und jede Gebührenart lässt sich nicht treffen. Prüfe den Beleg oder die Abrechnung deines Zahlungsanbieters.
Auf welches Konto buche ich Kreditkartengebühren?
Eine feste Kontonummer gibt es nicht, das hängt vom Kontenplan und Buchungsworkflow ab. Je nach Kontenplan und Buchungsworkflow kommen sowohl ein eigenes Aufwandkonto als auch eine Erlösminderung zusammen mit der Einnahme vor. Wichtig ist, dass die Gebühr als eigene, nachvollziehbare Position erkennbar bleibt. Kläre die genaue Zuordnung mit deiner Treuhandstelle.
Wie verbuche ich Kartenzahlungen, wenn der Zahlungsanbieter Gebühren direkt abzieht?
Auch wenn dir nur der Nettobetrag ausbezahlt wird, verbuchst du den vollen Verkaufsbetrag als Umsatz und die abgezogene Gebühr separat, als Aufwand oder als Erlösminderung, je nach Kontenplan. Ein Verrechnungskonto hilft, wenn die Auszahlung zeitversetzt oder gesammelt erfolgt.
Hinweis: Dieser Artikel wurde sorgfältig anhand offizieller Quellen recherchiert, aber nicht von einer Fachperson für Mehrwertsteuer oder Buchhaltung geprüft. Er ersetzt keine individuelle Steuer- oder Buchhaltungsberatung. Bei Unsicherheiten zur Kontierung oder zur MWST-Behandlung wende dich an deine Treuhandstelle oder eine entsprechende Fachperson.

